


Openbank | Banca online
4,111.06K Reseñas
Detalles de la aplicación
- Versión
- 3.2.1
- Actualizado el
- Licencia
- Free
- Descargas
- 1.000.000+
- Desarrollador
- Openbank S.A.
- Categorías
- Finanzas
- Plataforma
- Android, iOS
Capturas de pantalla
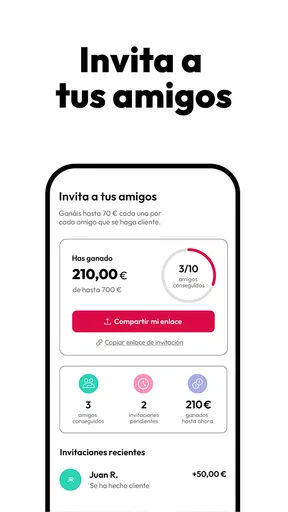
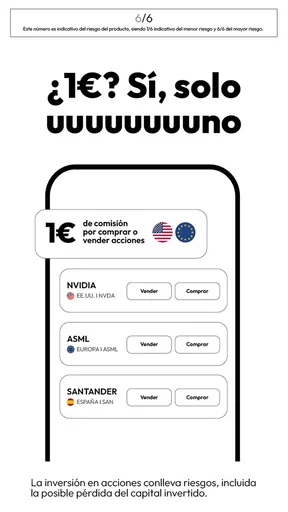
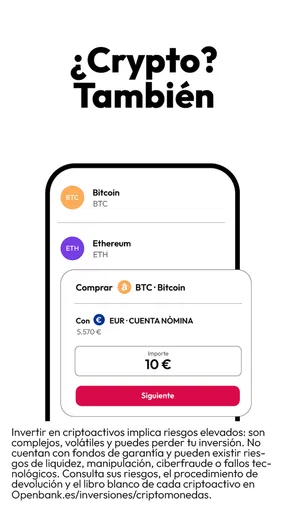
 Análisis de AppCompare
Elegir una app bancaria no va solo de mirar el saldo desde el móvil. También importa si puedo resolver gestiones habituales sin acabar llamando o desplazándome, si entiendo lo que veo y si la aplicación encaja con la forma en que ya organizo mi dinero. Openbank | Banca online merece la pena considerar si busco llevar la operativa bancaria a una app y prefiero tratar con un banco concreto antes que sumar otra herramienta financiera independiente.
La aplicación pertenece a la categoría de finanzas y la desarrolla Openbank S.A. Es gratuita y está dirigida a todos los públicos, con clasificación PEGI 3; funciona en dispositivos con Android 8.0 o posterior. En Google Play aparece con una media de 4,1, a partir de alrededor de 29 mil valoraciones, y supera el millón de instalaciones. Es una base amplia de uso, aunque esos números no sustituyen la pregunta más importante: si su manera de trabajar te sirve a ti.
Qué conviene decidir antes de instalarla
Yo empezaría por distinguir entre tres necesidades: consultar y gestionar una relación bancaria, controlar gastos de varias entidades o buscar una herramienta especializada para presupuestos. Openbank encaja sobre todo en la primera. Si ya soy cliente, tener la banca en el bolsillo puede resultar más práctico que depender del ordenador para revisar movimientos o hacer gestiones corrientes. Si todavía no lo soy, instalar la app no debería confundirse con haber abierto una cuenta ni con tener acceso automático a todos los servicios: primero hay que completar la relación con el banco y seguir el proceso que corresponda.
También pensaría en cómo manejo la seguridad. Una app bancaria concentra información financiera y permite operar, así que mi consejo es proteger el teléfono con bloqueo de pantalla, no compartir claves y revisar con calma cualquier solicitud de acceso o confirmación. La comodidad móvil no elimina la responsabilidad de cuidar el dispositivo. Si prefieres no gestionar dinero desde el móvil, una web bancaria en ordenador puede darte más tranquilidad, aunque pierdas parte de la disponibilidad inmediata.
La ficha identifica la versión actual como 3.2.1 y señala que la aplicación llegó el 7 de junio de 2017. Es útil tener presente que la experiencia puede cambiar con las actualizaciones: al valorar una app bancaria, importa tanto que esté instalada como mantenerla al día y usar un sistema operativo compatible. Yo comprobaría ambas cosas antes de depender de ella para una gestión urgente.
La diferencia entre banco y herramienta de presupuesto
Una app bancaria y una app de presupuestos pueden parecer intercambiables porque ambas ayudan a mirar las finanzas, pero cumplen papeles distintos. La primera está vinculada a las operaciones y a los servicios del banco; la segunda suele centrarse en clasificar gastos, planificar objetivos o reunir una visión más amplia. No elegiría Openbank esperando que sustituya automáticamente una hoja de cálculo detallada o un organizador que use cuentas de distintas entidades.
Para decidir, me preguntaría qué hago cada semana. Si quiero consultar la actividad de mi cuenta y gestionar mi vínculo con Openbank desde el teléfono, tiene sentido probarla. Si mi prioridad es comparar todas mis cuentas en un mismo panel, quizá me convenga una herramienta de agregación o seguir con las aplicaciones de cada entidad. Y si lo que necesito es consejo financiero personal, ninguna app de banca móvil debería confundirse con una conversación con un profesional.
En qué situaciones Openbank resulta más útil
Su ventaja más clara es la conveniencia de tener la relación bancaria accesible en el mismo dispositivo que uso para organizar el día. En una rutina normal, puedo reservar un momento breve para revisar la cuenta después de pagar compras o recibir un ingreso, en lugar de dejar que las comprobaciones se acumulen hasta fin de mes. Ese hábito puede ayudar a detectar antes un movimiento que no reconozco o a notar que un gasto habitual ha cambiado, siempre que revise la actividad con atención.
Un uso concreto que me parece sensato es convertir la consulta en un pequeño control de cierre semanal: mirar los movimientos recientes, reconocer los pagos que sí hice y anotar aparte cualquier cargo que necesite revisar. No hace falta tratar la aplicación como un sistema completo de contabilidad. Su valor práctico está en reducir la fricción de consultar el banco, no en prometer que por sí sola resolverá la planificación financiera.
Otro caso cotidiano: estoy fuera de casa y necesito comprobar si una operación reciente aparece en la cuenta antes de decidir si puedo hacer un gasto no urgente. Tener acceso desde el móvil evita esperar a sentarme ante un ordenador. Aun así, yo no tomaría una decisión importante basándome solo en una impresión rápida de la pantalla; comprobaría el movimiento con calma y dejaría margen para operaciones que todavía no se reflejen como espero.
La app también puede ser más cómoda para quien ya ha escogido Openbank como banco principal y quiere reducir la dependencia de canales separados. En ese escenario, tener la gestión concentrada puede facilitar la rutina: una sola relación bancaria, una sola aplicación que consultar y menos necesidad de alternar entre herramientas. No es una ventaja universal; depende de que efectivamente uses Openbank y de que sus servicios se ajusten a lo que necesitas.
Trucos de uso que mejoran la experiencia
Yo evitaría abrir la app solo cuando tengo una duda urgente. Es más útil establecer un hábito breve y regular, porque así reconozco mejor los movimientos normales de mi cuenta. Cuando aparece algo que no identifico, esa familiaridad ayuda a separar un pago olvidado de un cargo que sí merece una revisión. La clave no es mirar el saldo muchas veces al día, sino observar patrones con suficiente frecuencia para advertir cambios.
También conviene separar “consultar” de “actuar”. Si entro únicamente para comprobar una operación, no hace falta encadenar decisiones financieras impulsivas desde el teléfono. Puedo revisar, cerrar y pensar antes de hacer una transferencia o modificar mi rutina. Esta pequeña pausa resulta especialmente valiosa cuando uso el móvil en público, con prisa o con poca privacidad. Para una operación delicada, prefiero detenerme y asegurarme de que estoy en el entorno adecuado.
Por último, antes de viajar o depender de la app durante una jornada larga, comprobaría que puedo acceder a mi cuenta y que el teléfono está actualizado. No lo presento como una función exclusiva, sino como una precaución práctica para cualquier banca móvil: descubrir un problema de acceso en casa es menos estresante que hacerlo justo cuando necesito consultar algo fuera.
Cuándo elegir otra opción y qué implica cambiar
Openbank no será la mejor elección para quien quiera una vista consolidada de productos de muchos bancos en una sola pantalla. En ese caso, una herramienta de finanzas personales centrada en agregar cuentas puede encajar mejor, siempre después de revisar cuidadosamente cómo maneja el acceso a la información y si ofrece el alcance que buscas. Tampoco es la opción obvia para quien necesita informes presupuestarios muy detallados o una clasificación personalizada de cada gasto: una hoja de cálculo o una app especializada puede dar más control.
Si tu prioridad es hablar cara a cara con personal bancario para resolver casi todo, una entidad con una red de oficinas que te resulte cómoda puede ser preferible. La banca desde el móvil favorece la autonomía, pero no todo el mundo quiere resolver gestiones mediante una pantalla. Del mismo modo, si ya tienes una cuenta que funciona bien y solo buscas controlar gastos, cambiar de banco puede ser un paso desproporcionado; quizá baste con añadir una herramienta de presupuesto sin mover tus ingresos y pagos habituales.
El cambio a un nuevo banco tiene un coste práctico aunque la descarga de la aplicación sea gratuita. Antes de trasladar tu operativa, revisaría qué ingresos llegan a la cuenta, qué recibos se cargan, qué pagos recurrentes dependen de ella y qué datos usan tus servicios habituales. Haría una lista y actualizaría cada elemento por separado, comprobando después que los cobros y abonos importantes siguen el camino esperado. Es un trabajo poco vistoso, pero evita que una transición digital se convierta en una sorpresa administrativa.
También mantendría la cuenta anterior disponible hasta confirmar que la nueva rutina está funcionando, si tu situación lo permite. No se trata de conservar dos bancos para siempre, sino de evitar cerrar o abandonar una vía antes de verificar los movimientos que realmente importan. Si solo quiero probar la experiencia de la app, primero distinguiría esa prueba de una decisión de trasladar toda mi vida financiera: son pasos distintos y conviene evaluarlos por separado.
La valoración media de 4,1 refleja una recepción generalmente positiva, pero no garantiza que cada persona encuentre la misma facilidad. La banca depende de necesidades concretas, del teléfono y de la familiaridad con los trámites digitales. Yo leería las opiniones recientes con atención a problemas parecidos a los míos, sin tomar una queja aislada como prueba definitiva ni una puntuación global como recomendación personal.
Mi recomendación para cada perfil
Recomendaría Openbank | Banca online a quien ya opere con Openbank o esté considerando hacerlo y quiera llevar la consulta y gestión bancaria al móvil. Tiene sentido si valoras la disponibilidad cotidiana y te sientes cómodo comprobando tus asuntos financieros en una pantalla pequeña. La cantidad de instalaciones y valoraciones indica que no es una aplicación recién llegada, pero para mí la decisión debe depender de la relación bancaria que quieras construir, no de su popularidad.
En cambio, la dejaría en segundo plano si tu objetivo principal es reunir cuentas de varias entidades, llevar presupuestos minuciosos o recibir atención presencial como parte habitual del servicio. En esos casos, elegir una app especializada, una hoja de cálculo o una entidad con un modelo de atención distinto puede ser más coherente que intentar adaptar una app bancaria a una tarea para la que no es el centro de la experiencia.
En resumen, la veo como una opción razonable para tener la banca de Openbank a mano, no como una solución universal para todas las finanzas personales. Mi recomendación más útil es empezar con una rutina modesta: acceder con seguridad, revisar movimientos con regularidad y comprobar si la operativa encaja antes de trasladar pagos importantes. Lo que más valoro es que la app puede hacer más sencilla la relación diaria con el banco, siempre que esa relación ya sea la adecuada para ti.
Ventajas
- Consulta saldos y movimientos de tus cuentas desde el móvil.
- Permite bloquear y desbloquear tarjetas desde la aplicación.
- Incluye acceso biométrico en dispositivos compatibles.
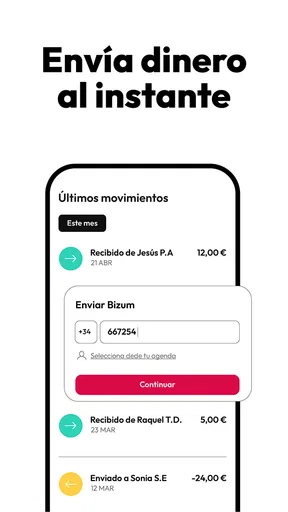
- Facilita las transferencias sin acudir a una oficina.
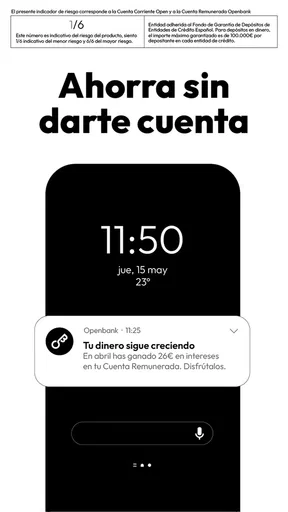
- Ofrece notificaciones para seguir la actividad de tus cuentas.
Contras
- Algunas gestiones pueden requerir pasos de verificación adicionales.
- La disponibilidad de funciones puede variar según el producto contratado.
- Para operar necesitas conexión a Internet.
- Las notificaciones pueden tardar en aparecer ocasionalmente.
- La atención presencial puede ser limitada frente a la banca tradicional.
Preguntas frecuentes sobre Openbank | Banca online
¿Qué es Openbank y qué puedo hacer desde su aplicación?
Openbank es un banco digital que permite gestionar distintos servicios financieros desde el móvil o la web. Según los productos que tengas contratados, puedes consultar movimientos y saldo, hacer transferencias, administrar tarjetas y revisar información de tus cuentas. La disponibilidad de funciones puede variar según el país, el tipo de cuenta y las condiciones vigentes, así que conviene comprobar esos detalles antes de registrarte.
¿La aplicación Openbank es gratuita y qué costes debo tener en cuenta?
Descargar la aplicación no suele tener coste, pero eso no significa que todos los productos o servicios bancarios asociados sean gratuitos. Las comisiones, condiciones de mantenimiento, límites de operación y posibles cargos dependen de la cuenta, la tarjeta y el servicio que contrates, además de las tarifas aplicables en tu país. Antes de abrir una cuenta o realizar una operación, revisa la información contractual y el tarifario oficial de Openbank.
¿Cómo puedo abrir una cuenta de Openbank desde la aplicación?
El proceso de alta puede iniciarse desde la aplicación o el sitio web, aunque los pasos y requisitos dependen del país y del producto solicitado. Normalmente tendrás que facilitar datos personales, verificar tu identidad y aceptar la documentación correspondiente; también podrían pedirte información o justificantes adicionales. Ten a mano un documento válido y utiliza únicamente los canales oficiales. Si no cumples los requisitos de elegibilidad, la solicitud podría no completarse.
¿Qué medidas de seguridad ofrece Openbank para proteger mi cuenta?
Openbank puede incluir herramientas de seguridad como acceso autenticado, confirmación de determinadas operaciones y controles para administrar tarjetas, pero las funciones concretas dependen de la versión de la aplicación y de tu configuración. Para protegerte, descarga la app desde una tienda oficial, instala las actualizaciones, utiliza una clave segura y no compartas códigos de verificación. El banco nunca debería pedirte que reveles tus claves mediante enlaces o mensajes sospechosos.
¿Puedo usar Openbank en otro país y qué necesito para iniciar sesión?
La aplicación puede utilizarse desde distintos lugares siempre que tengas conexión a internet, pero el acceso y las operaciones disponibles pueden estar sujetos a restricciones geográficas, requisitos de seguridad o normas locales. Para iniciar sesión necesitarás las credenciales configuradas y, en ciertas operaciones, completar verificaciones adicionales. Si viajas, mantén actualizados tus datos de contacto y consulta con Openbank cualquier limitación sobre transferencias, tarjetas o acceso desde el extranjero.


